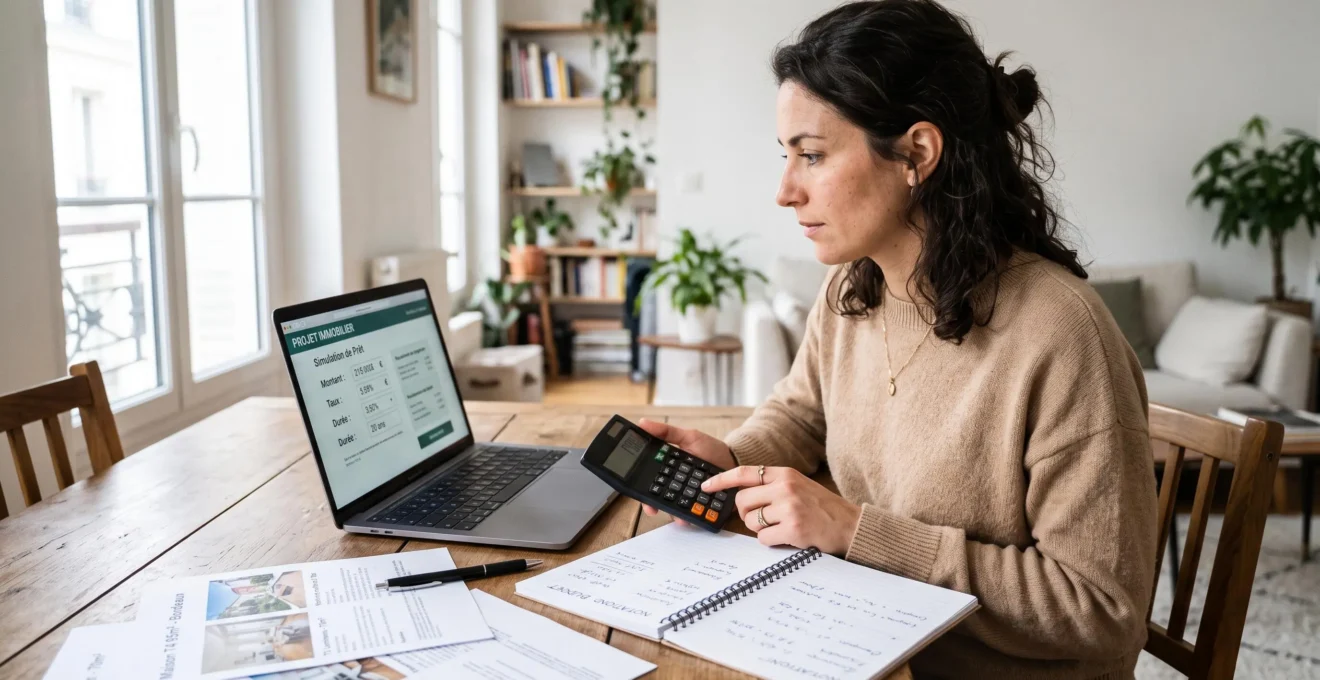
Vous envisagez d’acheter votre premier bien immobilier, mais ignorez combien vous pouvez réellement emprunter sans vous engager auprès d’une banque ? Une calculette de prêt immobilier répond précisément à ce besoin : elle estime rapidement votre capacité d’emprunt ou vos futures mensualités selon vos revenus, la durée envisagée et un taux d’intérêt indicatif. Cette estimation gratuite et sans engagement vous permet de cibler des annonces cohérentes avec votre budget et de préparer sereinement votre premier rendez-vous bancaire.
La calculette fonctionne dans le cadre des 35 % de taux d’endettement recommandés par le Haut Conseil de stabilité financière. Elle reste toutefois indicative : elle ne remplace pas l’étude complète de votre dossier par un établissement de crédit, qui prendra en compte votre apport personnel, votre assurance emprunteur et les frais de notaire pour fixer le montant définitif du prêt.
Calculette pour prêt immobilier : à quoi sert-elle et comment ça marche ?
Une calculette de prêt immobilier est un outil en ligne qui permet d’obtenir deux types de résultats selon votre besoin : soit estimer le montant maximal que vous pouvez emprunter en fonction de vos revenus et de vos charges, soit calculer le montant de vos mensualités selon un montant, une durée et un taux d’intérêt donnés. Cette double simulation vous aide à répondre à la question centrale de tout projet immobilier : quel budget viser avant de chercher un bien ?
Pour estimer votre capacité d’emprunt, vous saisissez vos revenus nets mensuels, vos charges récurrentes (crédits en cours, pensions) et la durée souhaitée du prêt. La calculette applique alors la limite de 35 % de taux d’endettement et vous indique le montant que vous pouvez théoriquement emprunter. Pour calculer vos mensualités, vous indiquez le montant du prêt souhaité, la durée de remboursement et un taux d’intérêt estimé : la calculette affiche la mensualité correspondante, que vous pouvez comparer à votre capacité de paiement.
La calculette pour prêt immobilier proposée par le Crédit Coopératif offre ces deux modes de simulation et permet ensuite, si vous le souhaitez, de déposer une demande de prêt en ligne ou de prendre rendez-vous avec un conseiller, sans obligation préalable.
L’estimation reste gratuite et ne vous engage à rien : vous n’avez pas à fournir de justificatifs ni à signer de document. Elle vous donne simplement des repères chiffrés pour orienter vos recherches immobilières et préparer votre échange avec un établissement de crédit lorsque vous aurez identifié un bien.
Comment calculer sa capacité d’emprunt sans dépasser 35 % d’endettement ?
Le taux d’endettement représente la part de vos revenus consacrée au remboursement de vos dettes, assurance emprunteur incluse. Selon le Haut Conseil de stabilité financière, relayé par le ministère de l’Économie, le taux d’effort des emprunteurs ne doit pas excéder 35 % de leurs revenus et la maturité du crédit immobilier ne doit pas dépasser 25 ans. Cette recommandation, devenue juridiquement contraignante depuis le 1er janvier 2022, encadre l’octroi des crédits immobiliers en France et fixe le plafond au-delà duquel les banques ne peuvent généralement plus prêter.
Pour calculer votre taux d’endettement, la banque divise vos charges mensuelles de dettes par vos revenus nets mensuels. Un foyer percevant 3 000 € nets par mois et supportant 700 € de charges de crédit affiche un taux d’endettement de 23,33 %, largement en deçà du seuil de 35 %. Ce même foyer peut donc encore emprunter jusqu’à atteindre une mensualité totale de 1 050 € (35 % de 3 000 €), soit une marge de 350 € supplémentaires pour un nouveau crédit immobilier.
Au-delà du simple calcul mathématique, les banques examinent également le reste à vivre : le montant dont vous disposez chaque mois après paiement de vos charges fixes, pour couvrir vos dépenses courantes (alimentation, transport, loisirs). Un couple avec deux enfants aura besoin d’un reste à vivre supérieur à celui d’une personne seule, même à taux d’endettement égal. Ce critère modère parfois la capacité d’emprunt calculée mécaniquement.
La calculette applique automatiquement la règle des 35 % et vous indique le montant empruntable selon vos données personnelles. Pour une analyse détaillée intégrant tous les paramètres de votre situation, consultez notre capacité d’emprunt réelle.
Estimer ses mensualités pour cibler des biens adaptés à son budget
Une fois votre capacité d’emprunt estimée, la question se déplace vers la mensualité que vous pouvez supporter dans la durée. La durée de remboursement constitue le principal levier pour ajuster cette mensualité : un même montant emprunté sur 15 ans génère une mensualité nettement supérieure à celle d’un prêt sur 25 ans, même si la durée plus courte réduit le coût total du crédit.
Prenons un montant de 200 000 € emprunté à un taux d’intérêt de 3 %. Sur 15 ans, la mensualité s’établit autour de 1 380 €, tandis que sur 25 ans, elle descend aux alentours de 950 €. Le choix dépend de votre capacité de paiement mensuelle : si vos revenus permettent 1 380 € sans dépasser 35 % d’endettement, la durée courte réduit le coût global. Si votre plafond se situe à 950 €, la durée longue reste la seule option soutenable.
Cette estimation de mensualité vous permet ensuite de remonter au budget d’achat global. Si votre capacité d’emprunt atteint 200 000 € et que vous disposez d’un apport personnel de 20 000 €, votre budget total se situe autour de 220 000 €. Vous pouvez alors cibler des annonces immobilières dans cette fourchette de prix, en tenant compte des frais de notaire qui viendront s’ajouter au prix du bien.
Le taux d’intérêt influence également vos mensualités : une variation de 0,5 point sur un prêt de 200 000 € sur 20 ans modifie la mensualité d’environ 60 €. Si vous ne connaissez pas précisément les taux actuels, la calculette vous permet de tester plusieurs scénarios pour anticiper l’effet d’une éventuelle hausse ou baisse des conditions de crédit.
Les limites d’une simulation de prêt immobilier en ligne
Les résultats affichés par une calculette de prêt immobilier restent indicatifs : ils ne constituent ni une offre de prêt ni un engagement de la part d’un établissement de crédit. Plusieurs éléments essentiels à votre dossier ne sont pas intégrés dans le calcul automatique et modifient parfois sensiblement le montant réellement empruntable.
La calculette ignore notamment votre apport personnel, qui conditionne pourtant la faisabilité du financement. Les banques exigent généralement un apport couvrant au minimum les frais de notaire, soit environ 7 à 8 % du prix du bien dans l’ancien. Un bien à 220 000 € génère ainsi des frais de notaire d’environ 15 000 à 18 000 € : sans apport, votre demande de prêt peut être refusée même si votre capacité d’emprunt théorique couvre le prix du bien.
L’assurance emprunteur, bien qu’incluse dans la limite des 35 % d’endettement, n’est pas chiffrée précisément par la calculette. Son coût varie selon votre âge, votre état de santé et votre profession, et peut représenter entre 0,10 % et 0,50 % du capital emprunté par an. Sur un prêt de 200 000 € sur 20 ans, cela représente entre 1 600 € et 8 000 € au total, une différence non négligeable qui modifie votre mensualité réelle.
Enfin, l’étude personnalisée de votre dossier par un établissement de crédit examine des critères absents de la calculette : stabilité professionnelle, gestion bancaire passée, niveau d’épargne résiduelle après apport, nature du bien financé. Ces éléments peuvent conduire la banque à réduire le montant accordé ou à exiger des garanties supplémentaires.
Important : Les résultats d’une calculette de prêt immobilier ne remplacent pas une étude personnalisée par un établissement de crédit. Ils fournissent des repères pour orienter vos recherches, mais seule une analyse complète de votre dossier fixe le montant définitif du prêt et les conditions de financement.
Le moment opportun pour consulter un conseiller bancaire ou déposer une demande de prêt intervient une fois que vous avez identifié un bien correspondant à votre budget estimé. L’estimation en ligne vous évite de cibler des annonces inaccessibles, tandis que le rendez-vous avec un établissement de crédit concrétise votre projet en transformant l’estimation en offre de prêt formelle.
Passer de la simulation à un projet immobilier concret
Après avoir estimé votre capacité d’emprunt et vos mensualités, le choix de la durée de remboursement constitue un arbitrage central entre deux objectifs parfois contradictoires : minimiser le coût total du crédit en raccourcissant la durée, ou préserver votre confort de vie en étalant le remboursement sur une période plus longue.
Une durée courte réduit le coût global du crédit mais augmente la mensualité, ce qui peut fragiliser votre budget en cas d’imprévu (baisse de revenus, dépenses exceptionnelles). Une durée longue allège la mensualité et préserve votre reste à vivre, mais accroît le montant total des intérêts versés. L’équilibre se situe souvent autour de 20 ans, durée qui permet de limiter le coût du crédit tout en maintenant une mensualité soutenable pour la plupart des ménages.
Pour affiner votre arbitrage et comprendre l’impact concret de chaque scénario de durée sur votre budget, consultez notre durée et mensualités.
Une fois votre simulation réalisée et votre durée choisie, les prochaines étapes concrètes consistent à affiner votre projet immobilier en ciblant des biens dont le prix entre dans votre fourchette de budget, puis à préparer votre dossier de demande de prêt. Ce dossier comprend généralement vos trois derniers bulletins de salaire, votre dernier avis d’imposition, vos relevés bancaires des trois derniers mois et un justificatif d’apport si vous en disposez.
Arriver à votre premier rendez-vous bancaire avec une simulation déjà réalisée et une idée claire de votre capacité d’emprunt renforce la crédibilité de votre demande. Le conseiller voit que vous avez préparé votre projet, que vous connaissez les ordres de grandeur et que vous visez un bien cohérent avec vos moyens. Cette préparation facilite l’échange et accélère l’étude de votre dossier.
La calculette de prêt immobilier fonctionne comme une boussole, non comme un contrat : elle oriente votre projet en fixant les limites des 35 % d’endettement et du reste à vivre, mais c’est l’étude complète de votre dossier par un établissement de crédit qui fixe le montant final. Utilisée dans cette perspective, elle vous fait gagner du temps, évite les déconvenues et vous permet d’aborder sereinement votre premier achat immobilier avec des repères clairs et réalistes.